Cambiar las ventanas, aislar la fachada o sustituir la caldera puede devolverte una parte importante del gasto en la declaración de la renta. La deducción existe desde 2021, se ha prorrogado varias veces y, para viviendas individuales, termina el 31 de diciembre de 2026 salvo nueva prórroga.
Las tres deducciones
| Deducción | Qué tiene que conseguir la obra | Base máxima |
|---|---|---|
| 20 % | Reducir al menos un 7 % la demanda de calefacción y refrigeración de la vivienda | 5.000 € al año |
| 40 % | Reducir al menos un 30 % el consumo de energía primaria no renovable, o alcanzar la calificación A o B | 7.500 € al año |
| 60 % | Lo mismo que la anterior, pero para el edificio completo | 5.000 € al año, 15.000 € acumulados |
Traducido a euros (cálculo propio), el máximo que puedes restar de tu cuota es:
- 1.000 € con la deducción del 20 %.
- 3.000 € con la del 40 %.
- 9.000 € con la del 60 %, repartidos en varios ejercicios.
Las dos primeras se aplican a tu vivienda habitual o a una vivienda que tengas alquilada o vayas a alquilar. La tercera, a obras de rehabilitación del edificio: las típicas actuaciones de comunidad en fachada, cubierta o instalaciones comunes.
Los plazos
| Viviendas (20 % y 40 %) | Edificios (60 %) | |
|---|---|---|
| Obras realizadas hasta | 31 de diciembre de 2026 | 31 de diciembre de 2027 |
| Certificado posterior antes del | 1 de enero de 2027 | 1 de enero de 2028 |
La prórroga se aprobó en diciembre de 2025. Aquel decreto no fue convalidado por el Congreso, pero la medida se mantuvo en los mismos términos con el Real Decreto-ley 2/2026, de 3 de febrero.
Lo que más gente olvida: el certificado previo
La deducción no se concede por hacer una obra, sino por demostrar una mejora. Y la mejora se demuestra con dos certificados de eficiencia energética:
- Uno antes de empezar la obra.
- Otro después, que refleje la reducción exigida.
Si empiezas la obra sin tener el certificado previo, pierdes la posibilidad de acreditar la mejora. Es el error más caro y el más fácil de evitar.
La deducción se aplica en la declaración del año en que se expide el certificado posterior.
Otros requisitos
- Paga por medios trazables: transferencia, tarjeta, cheque nominativo o ingreso en cuenta. Los pagos en efectivo no dan derecho a deducción.
- Guarda facturas y justificantes.
- Quedan fuera las partes de la vivienda afectas a una actividad económica.
- No se deducen los equipos que usan combustibles fósiles. Cambiar una caldera de gas por otra de gas no cuenta.
- Si recibes una subvención por la misma obra, esa parte no es deducible.
Qué obras suelen cumplir
- Cambio de ventanas por otras con mejor aislamiento. Suele bastar para la deducción del 20 %.
- Aislamiento de fachada, cubierta o suelo.
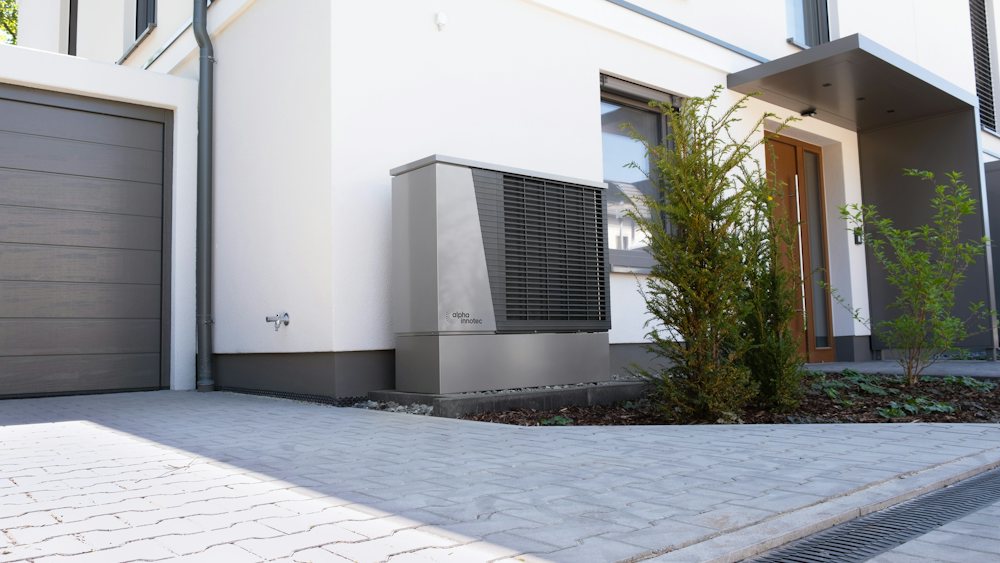
- Sustitución de la caldera por una bomba de calor. Puede alcanzar la deducción del 40 % si reduce lo suficiente el consumo de energía no renovable.
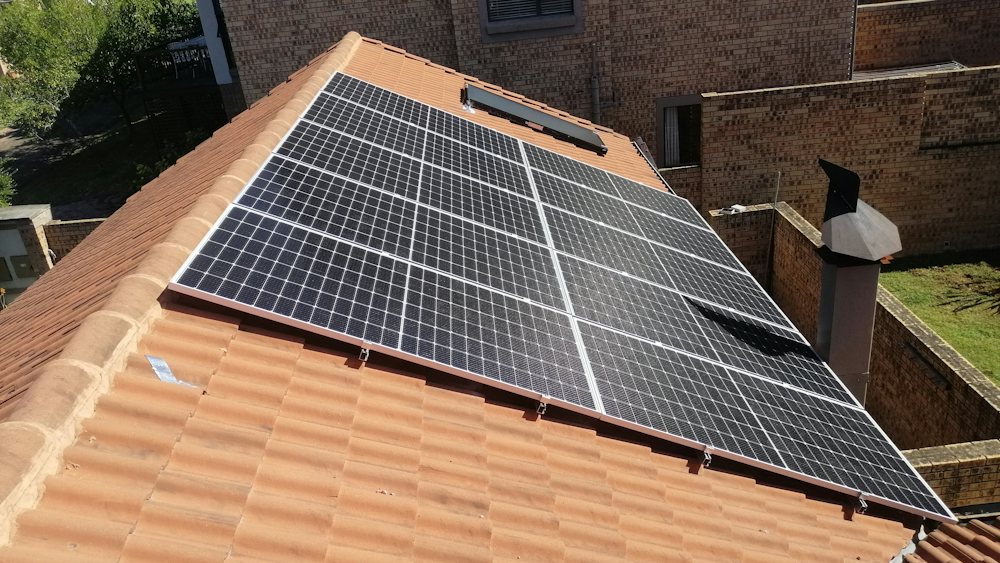
- Placas solares, cuando la reducción de consumo no renovable llega al 30 %.
Qué deducción corresponde no depende del tipo de obra, sino del resultado que refleje el certificado. Pide al técnico que te haga una estimación antes de decidir.
¿Llego a tiempo?
Para una obra sencilla, como unas ventanas, el calendario es ajustado pero posible si actúas ya: certificado previo, obra, pago y certificado posterior tienen que estar hechos antes de que acabe el año.
Para una reforma grande, lo prudente es no dar por hecha otra prórroga. Si la obra es del edificio, tienes un año más.
Un consejo final
Esto es una guía informativa, no asesoramiento fiscal. Antes de firmar un presupuesto contando con la deducción, confirma tu caso con un asesor o con la Agencia Tributaria.
Y si la obra todavía no es posible, hay ahorro sin reformas: empieza por la temperatura de la calefacción.
Preguntas frecuentes
¿Hasta cuándo se pueden hacer obras con deducción?
Hasta el 31 de diciembre de 2026 en viviendas (deducciones del 20 % y el 40 %) y hasta el 31 de diciembre de 2027 en edificios residenciales completos (deducción del 60 %).
¿Qué necesito para aplicar la deducción?
Un certificado de eficiencia energética anterior a la obra y otro posterior que acrediten la mejora. El posterior debe expedirse antes del 1 de enero de 2027 en viviendas, o antes del 1 de enero de 2028 en edificios.
Fuentes
- Ministerio de Vivienda y Agenda Urbana: deducciones por obras de mejora energética
- idealista/news: prórroga de las deducciones hasta 2026 y 2027
- Colegio de Aparejadores de Málaga: Real Decreto-ley 2/2026 y vigencia de la prórroga
Los cálculos propios están señalados en el texto. Revisamos los datos de forma periódica; si ves alguno desactualizado, avísanos.